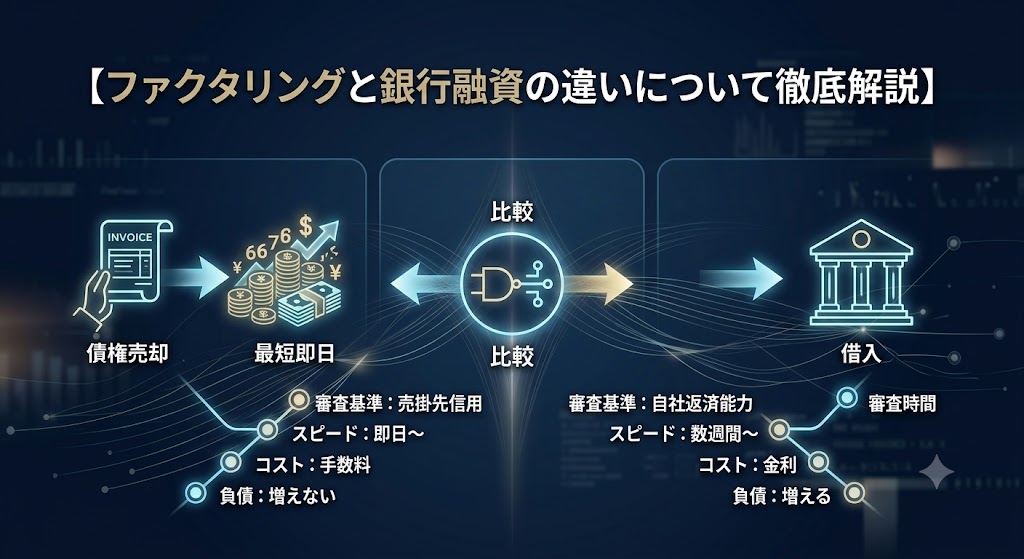
ファクタリングと銀行融資の違いについて徹底解説
「資金調達が必要だが、ファクタリングと銀行融資のどちらを選ぶべきか分からない」 「自社の今の状況なら、どちらに申し込むのが正解なのだろう?」
事業を運営する中で資金調達を検討する際、真っ先に候補に上がるのが「銀行融資」と「ファクタリング」です。どちらも「資金を得る」という目的は同じですが、その仕組みや審査基準、コスト、調達スピードは全く異なります。
仕組みの違いを正しく理解していないと、無駄なコストを支払ってしまったり、必要な期日までに資金が間に合わなかったりするリスクがあります。
本記事では、ファクタリングと銀行融資の違いを7つの比較項目で徹底解剖し、自社に最適な資金調達手法の選び方を分かりやすく解説します。
【一目でわかる】ファクタリングと銀行融資の比較表
まずは、両者の違いを表で一覧比較してみましょう。
| 比較項目 | ファクタリング | 銀行融資 |
| 契約の性質 | 売買契約(売掛債権の譲渡) | 金銭消費貸借契約(借入) |
| 調達スピード | 最短即日〜数日 | 数週間〜2ヶ月程度 |
| 審査で重視される点 | **売掛先(取引先)**の信用力 | 自社の財務状態・返済能力 |
| 決算・信用への影響 | 審査に影響なし(赤字・滞納OK) | 審査が厳しくなる(赤字・滞納NG) |
| 貸借対照表(B/S) | 負債が増えない(オフバランス) | 負債(借入金)が増える |
| 費用コスト | 手数料:1%〜15%程度(単発) | 金利:年1%〜3%程度(年利) |
| 担保・保証人 | 一切不要 | 原則必要(個人保証など) |
ファクタリングと銀行融資の決定的な7つの違い
表でまとめた比較ポイントについて、具体的に何が違うのか詳しく解説します。
① 法律上の契約内容(売買 vs 貸付)
- ファクタリング: 法律上は「債権の売買(民法第466条)」にあたります。将来入金される予定の売掛金(請求書)を買い取ってもらう行為です。
- 銀行融資: 法律上は「金銭消費貸借契約」にあたります。お金を借りて、後から利息を上乗せして返済する行為です。
そのため、ファクタリングは「借入(借金)」ではありません。
② 審査で最も重視されるポイント
- ファクタリング: 審査の比重の8〜9割は「売掛先(取引先)の信用力」です。「その売掛金が期日通りに回収できるか」が見られます。
- 銀行融資: 「自社(利用会社)の返済能力」が厳しく審査されます。
自社が赤字決算、債務超過、あるいは税金を滞納している状態であっても、取引先が上場企業などの優良企業であればファクタリングの審査は通過可能です。一方、銀行融資では自社の業績が悪いと審査落ちの可能性が高くなります。
③ 資金調達までのスピード
- ファクタリング: 最短即日〜3日程度で指定口座に現金が振り込まれます。
- 銀行融資: 書類準備から面談、審査完了まで2週間〜2ヶ月程度の時間がかかります。
「今週末の支払いに現金が足りない」といった緊急事態には、銀行融資では間に合わないケースがほとんどです。
④ 費用(金利 vs 手数料)
- ファクタリング: 利息ではなく「手数料」が発生します(2社間:8%〜15%、3社間:1%〜9%が相場)。
- 銀行融資: 年利1%〜3%程度の非常に低い「金利」でお金を借りることができます。
長期的かつ低コストで調達したい場合は銀行融資が圧倒的に優位ですが、単発の緊急避難としてはファクタリングが役立ちます。
⑤ 財務表(バランスシート)への影響
- ファクタリング: 帳簿上の「売掛金」が「現金」に置き換わるだけなので、負債は増えません(オフバランス化)。将来的に銀行融資を受ける際の信用を損なわないメリットがあります。
- 銀行融資: 貸借対照表(B/S)上に「借入金(負債)」が計上されるため、自己資本比率が低下します。
⑥ 担保・保証人の必要性
- ファクタリング: 不動産などの担保や代表者保証人は一切不要です。
- 銀行融資: 信用保証協会の保証や、不動産担保、経営者個人の連帯保証を求められるのが一般的です。
⑦ 万が一の「回収不能リスク」の所在
- ファクタリング: 万が一、売掛先が倒産して資金が回収できなくなった場合でも、利用者が代わりに弁済する義務はありません(※「償還請求権なし(ノンリコース)」契約の場合)。
- 銀行融資: 自社の売上が減ろうが取引先が倒産しようが、借りたお金は必ず返済する義務があります。
3. どちらを選ぶべき?状況別の判断基準
どちらが優れているかではなく、「自社の今の状況」に合わせて選ぶことが重要です。
ファクタリングを選ぶべきケース
- 数日〜即日中に現金を用意しなければ倒産・不渡りになる
- 銀行融資の審査に落ちた、または赤字・税金滞納がある
- 売掛先の支払いサイトが長く(60日以上など)、キャッシュフローが圧迫されている
- 決算書上の負債(借入金)をこれ以上増やしたくない
銀行融資を選ぶべきケース
- 資金調達までに1〜2ヶ月以上の猶予がある
- 数千万円〜数億円単位の大規模な設備投資・運転資金が必要
- 調達コスト(金利)を限界まで安く抑えたい
- 決算内容が黒字で、財務健全性が高い
4. 賢い経営者が実践する「ハイブリッド資金調達」とは?
実際の事業運営では、両者を上手に組み合わせる戦略が効果的です。
例えば、「銀行融資の審査結果が出るまでの数ヶ月間のつなぎ資金として、ファクタリングで一部の売掛金を短期間だけ現金化する」というアプローチです。
ファクタリングで目の前の資金ショートを確実に防ぎつつ、裏で低金利な銀行融資の準備を進めることで、会社を倒産リスクから守りながら長期的な安定経営を目指すことができます。
まとめ:自社の緊急度と財務状況に合わせて最適な選択を
ファクタリングと銀行融資は、性格が全く異なる資金調達ツールです。
- スピードと柔軟性を求めるなら「ファクタリング」
- コストの低さと大口調達を求めるなら「銀行融資」
手元のキャッシュに余裕があるときは銀行融資を第一選択とし、予期せぬ回収遅れや即日の資金需要が発生した緊急時にはファクタリングを活用するのが最もスマートな経営判断と言えます。
まずは自社が保有する売掛金がいくらで現金化できるのか、信頼できるファクタリング会社で無料見積もりを試してみてはいかがでしょうか。
おすすめの業者一覧
サービス名
審査スピード
入金スピード
特徴
公式サイト