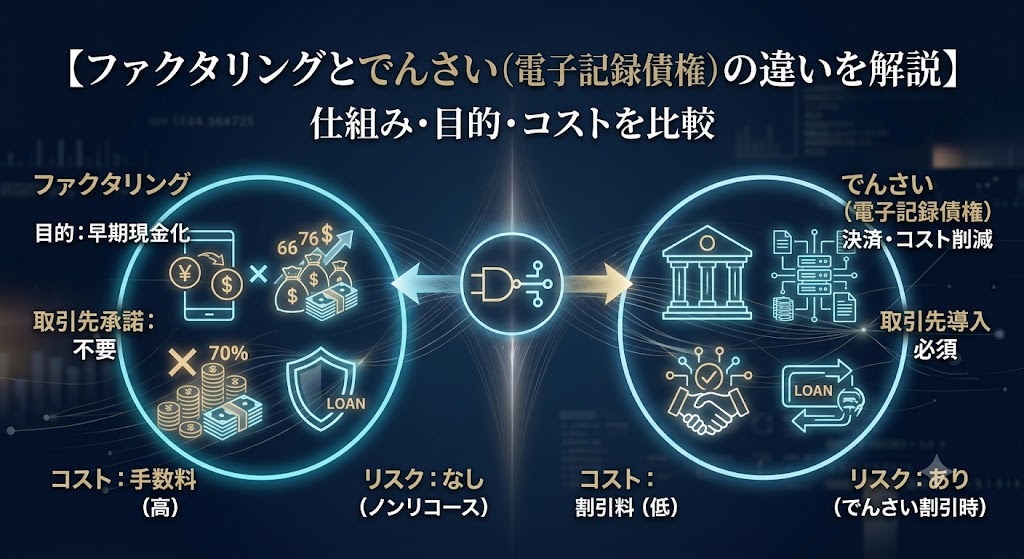
ファクタリングとでんさい(電子記録債権)の違いを解説
「資金繰りを改善したいが、ファクタリングと『でんさい』は何が違うのだろう?」
「取引先から『でんさいで決済したい』と言われたが、ファクタリングのように早期現金化できるのだろうか?」
企業間の取引や資金調達の手段として「ファクタリング」と「でんさい(電子記録債権)」という言葉をよく耳にします。どちらも「売掛債権(請求書や手形)」に関連した仕組みですが、その性質や目的、メリット・デメリットは全く異なります。
違いを正しく理解していないと、自社に合わない方法を選んで余計なコストが発生したり、資金調達のスピードが間に合わなくなったりするリスクがあります。
本記事では、ファクタリングとでんさいの違いを比較表で分かりやすく整理し、それぞれのメリットや状況別の選び方まで徹底解説します。
1. 【一目でわかる】ファクタリングとでんさいの比較表
まずは、ファクタリングとでんさいの主な違いを表で確認してみましょう。
| 比較項目 | ファクタリング | でんさい(電子記録債権) |
| 根本的な定義 | 売掛金を買い取ってもらう資金調達手法 | 手形・売掛金を電子化した決済手段(権利) |
| 主な目的 | 支払期日前の売掛金の早期現金化 | 振出・管理・回収コストの削減(ペーパーレス) |
| 取引先の導入・承諾 | 不要(2社間の場合は知られずに利用可能) | 必須(両社がでんさいネットの利用登録が必要) |
| 不渡り・倒産リスク | 発生しない(原則、償還請求権なし) | リスクを負う(でんさい割引時は償還請求権あり) |
| 調達スピード | 最短即日〜数日 | 審査や手続きに数日〜数週間(導入済みならスムーズ) |
| コスト・手数料 | 手数料:2社間 8%〜15% / 3社間 1%〜9% | 発生費用:利用手数料・割引料(年利数%程度) |
| 利用対象 | 法人・個人事業主 | 原則として法人(銀行口座・利用登録が必要) |
2. そもそも「でんさい(電子記録債権)」とは?
でんさい(電子記録債権)とは、手形や売掛債権のペーパーレス化(電子化)を目的として作られた日本の決済システムです。全銀協(全国銀行協会)が設立した「株式会社でんさいネット」などを通じて取引管理が行われます。
従来発生していた「手形の紛失・盗難リスク」「手形発行や郵送のコスト」「印紙代」を削減できる利点があり、電子データとしてオンライン上で債権の管理・分割・譲渡が可能です。
「でんさい割引」による資金調達
でんさいとして保有している債権は、期日前に銀行などで「割引(現金化)」することができます。これを「でんさい割引」と呼び、従来の手形割引の電子版のような位置づけになります。
3. ファクタリングとでんさいの決定的な5つの違い
ここからは、ファクタリングとでんさい(でんさい割引)の具体的な違いを5つのポイントに絞って解説します。
① サービスの根本的な性質(資金調達サービス vs 決済手段)
- ファクタリング: 入金期日前の売掛金を買い取って現金化する「資金調達(売買)手法」です。
- でんさい: 売掛金や手形をデジタル管理する「決済・権利の仕組み(ネットワーク)」です。
でんさいはあくまで「決済の手段」であり、でんさいを使って資金化(割引)するのは二次的な活用方法となります。
② 取引先(売掛先)の導入・承諾の要否
- ファクタリング: 取引先に知られずに利用できる「2社間ファクタリング」を選択すれば、取引先の事前承諾や専用システムの導入は一切不要です。
- でんさい: 自社だけでなく、取引先(振込・支払側)も「でんさいネット」に加入・利用登録していることが必須条件となります。相手が未導入の場合はでんさい取引自体が行えません。
③ 売掛先の倒産リスク(償還請求権)の所在
- ファクタリング: 原則として「償還請求権なし(ノンリコース)」で契約します。万が一、売掛先が倒産して資金が回収できなくなっても、利用者が代わりに返済する義務はありません。
- でんさい割引: 原則として「償還請求権あり(ウィズリコース)」となります。割引後に売掛先が倒産(不渡り)した場合、利用者が銀行等に対して割引を受けた金額を弁済(返還)しなければなりません。
④ コスト(手数料 vs 割引料)
- ファクタリング: 買取リスク(売掛先の倒産リスク)を業者が負うため、手数料率は8%〜15%程度(2社間の場合)とやや高めに設定されます。
- でんさい割引: 銀行を介した年利ベースの割引料(年1.5%〜5%程度)と数千円の取扱手数料で済むため、コストは非常に安く抑えられます。
⑤ 資金調達までのスピード
- ファクタリング: オンライン完結型などを活用すれば、申し込みから最短即日〜数日で現金化できます。
- でんさい割引: すでにでんさいネットの環境が整っていればスピーディですが、これから環境構築や審査を行う場合は、数日〜数週間の時間がかかるケースがあります。
4. 自社に合うのはどちら?状況別の選び方
自社の抱える課題や取引先との関係性によって、どちらを活用すべきかが変わります。
ファクタリングを選ぶべきケース
- 今すぐ(今日〜数日内)に現金を用意しなければならない
- 取引先に資金繰りの状況を知られたくない・迷惑をかけたくない
- 売掛先の経営状態に不安があり、貸し倒れ(倒産)リスクを回避したい
- 赤字決算や税金滞納があり、金融機関の審査に不安がある
でんさい(でんさい割引)を選ぶべきケース
- 取引先とすでに「でんさい」で決済する運用が確立している
- 資金調達までに数日〜数週間の余裕がある
- 調達コスト(手数料)を限界まで安く抑えたい
- 売掛先が上場企業や公的機関など、倒産リスクが極めて低い
5. 保有している「でんさい」をファクタリングで現金化することも可能
ちなみに、すでに「でんさい」として受け取っている電子記録債権を、ファクタリング会社に買い取ってもらう「でんさいファクタリング」という手法も存在します。
銀行のでんさい割引の審査に落ちてしまった場合や、売掛先の倒産リスクを完全に切り離して(ノンリコースで)早期現金化したい場合には、でんさいを対象としたファクタリングの利用も有効な選択肢となります。
まとめ:自社の目的と緊急度に合わせて使い分けよう
ファクタリングとでんさい(電子記録債権)の違いをまとめると、以下のようになります。
- でんさい: 取引先と一緒に導入し、ペーパーレスで低コストな決済・割引を行うための仕組み
- ファクタリング: 取引先に知られることなく、売掛金の倒産リスクを切り離して即日で現金化するためのサービス
「急な支払いに間に合わせたい」「取引先に知られずに資金調達したい」という緊急のケースでは、ファクタリングが最も現実的で確実な手段となります。
自社の状況や優先順位(スピード重視か、コスト重視か)をしっかり見極め、最適な方法を選択していきましょう。
おすすめの業者一覧
サービス名
審査スピード
入金スピード
特徴
公式サイト